CMA 파킹통장 금리 차이는 숫자보다 원금 보호 여부에서 갈립니다. 비상금 1천만 원을 연 2%와 연 3%(가정)로 맡기면 세후 1년 이자는 각각 16만 9,200원과 25만 3,800원이고, 은행 보호 한도는 2025년 9월부터 1억 원입니다.
⏱ 10초 요약
- 가정 금리 연 2%와 연 3%, 1천만 원이면 세후 1년 차이는 8만 4,600원(한 달 약 6,950원)
- 은행 파킹통장은 금융기관별 1인당 원금과 이자를 합쳐 1억 원까지 보호(2025년 9월 1일부터)
- 증권사 CMA(RP형·MMF형·발행어음형)는 보호 대상이 아니고, 금리는 금융사 공시로 확인
비상금 1천만 원 안팎을 두고 파킹통장과 CMA 사이에서 저울질하는 사회초년생과 직장인에게 맞춘 순서입니다. 금리가 갈리는 구조, 세후 이자 계산, 가입 전 확인 순서를 차례로 풉니다.
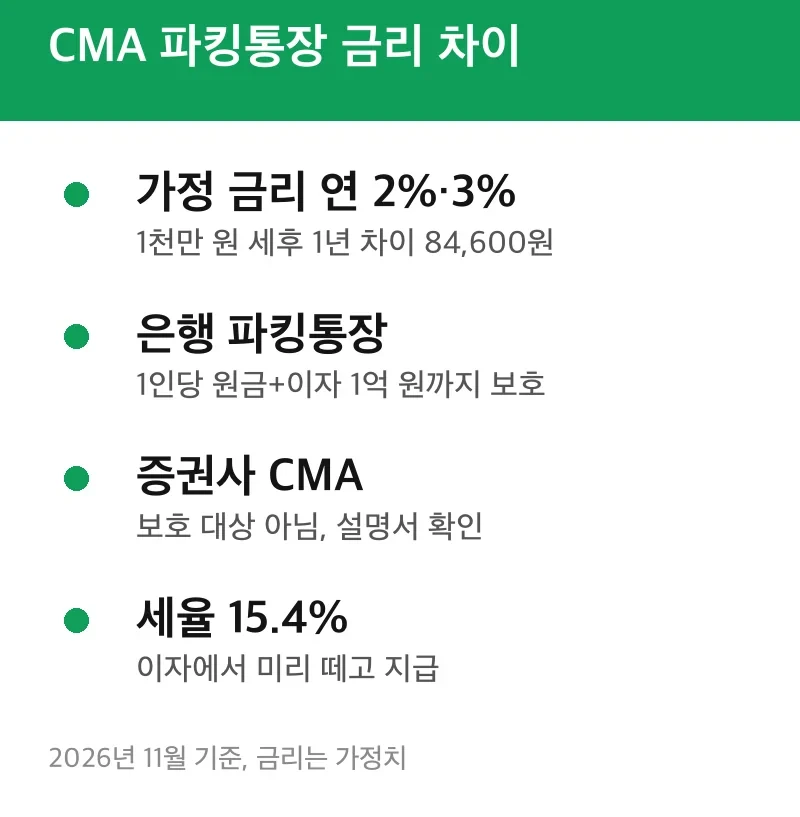
CMA 파킹통장 금리 차이
금리 차이는 돈을 굴리는 구조가 달라서 생깁니다. 파킹통장은 은행의 수시입출금 통장이라 은행이 금리를 정해 공시합니다. CMA는 증권사가 맡은 돈을 채권 같은 단기 상품에 넣어 번 수익을 나누는 계좌입니다.
CMA는 굴리는 방식에 따라 세 갈래로 나뉩니다.
- RP형: 국공채 등을 담보로 증권사가 나중에 되사는 조건으로 파는 상품(환매조건부채권)에 투자합니다. 가입할 때 정한 약정 금리가 적용되는 구조로 설명됩니다.
- MMF형: 단기 채권 펀드에 넣는 방식이라 금리가 정해져 있지 않고 운용 성과에 따라 달라집니다.
- 발행어음형: 증권사가 자체 발행한 어음에 투자합니다. 일반적으로 RP형보다 금리를 높게 책정한다는 설명이 많지만, 실제 폭은 증권사 공시 화면에서 확인해야 합니다.
파킹통장 금리에는 함정이 하나 있습니다. 광고에 나온 최고 금리가 우대 조건을 채우거나 일정 금액까지만 적용되는 경우가 있습니다. 1천만 원을 넣었는데 앞쪽 몇백만 원만 높은 금리를 받을 수도 있으니, 상품설명서에서 적용 한도 구간을 먼저 봐야 합니다.
이 비교가 맞지 않는 경우도 있습니다. 첫째, 한 달 안에 반드시 써야 하는 돈이라면 금리 차이보다 입출금이 얼마나 빠른지가 우선입니다. 둘째, 1억 원을 한 은행에 몰아 두는 경우에는 금리보다 보호 한도 초과 여부가 먼저입니다.
👉 다음 글: CMA 이자 계산 세금 1천만원 30일 세후 13,907원
1천만원 세후 이자 계산
가정 금리 연 2.0%와 연 3.0%를 1천만 원에 1년 적용하면 세후 이자는 169,200원과 253,800원이고 차이는 84,600원입니다. 식은 10,000,000 × 0.02 × (1 − 0.154) = 169,200원입니다. 이자에는 이자소득세 14%와 지방소득세 1.4%를 합친 15.4%가 원천징수(미리 떼고 지급)됩니다.
| 구분 | 가정 금리 | 1년 세전 | 1년 세후 | 30일 세후 |
|---|---|---|---|---|
| 파킹통장 가정 | 연 2.0% | 200,000원 | 169,200원 | 약 13,900원 |
| CMA 가정 | 연 3.0% | 300,000원 | 253,800원 | 약 20,900원 |
| 차이 | 1.0%p | 100,000원 | 84,600원 | 약 6,950원 |
👉 이것도 같이 찾아요: 우리 369 정기예금 이자 계산 천만원 9개월 세후 24만원
※ 2026년 11월 21일 작성 기준, 금리는 계산을 위한 가정치이며 실제 공시 금리가 아닙니다. 30일 값은 연 이자를 365일로 나눈 일할 계산 가정, 세율은 15.4%.
1%포인트 차이가 1천만 원에서는 한 달 7천 원 안팎입니다. 이 금액이 원금 보호 여부와 맞바꿀 만한지는 개인 상황에 따라 달라지므로, 가입 전에 해당 금융사의 상품설명서와 약관으로 확인하는 방법이 있습니다.
계산에 쓰는 말도 정리해 둡니다. 우대금리는 조건을 채울 때 붙는 추가 금리, 일할 이자는 하루 단위로 쌓이는 이자, 적용 한도는 높은 금리가 먹히는 금액 상한입니다. 세후 수령액과 가입 한도, 인출 가능 시점까지 같이 놓아야 비교가 맞습니다.

원금 보호 갈리는 지점
은행 파킹통장은 보호 대상이고 증권사 CMA는 보호 대상이 아닙니다. 금융위원회는 2025년 7월 보도자료에서 2025년 9월 1일부터 예·적금 등 보호 대상 상품을 가입 시점과 관계없이 금융기관별 1인당 원금과 이자를 합쳐 1억 원까지 보호한다고 밝혔고, 증권사 CMA는 보호되지 않는 상품으로 분류했습니다.
발행어음형은 증권사가 발행한 어음이라 증권사에 문제가 생기면 원금 손실이 날 수 있다는 안내가 예금보험공사 설명을 인용한 보도에 나옵니다. 종합금융회사가 취급하는 종금형 CMA는 보호된다는 설명이 있으나, 일부 자료에만 나오는 내용이라 가입할 상품의 설명서에서 보호 문구를 직접 보는 편이 안전합니다.
가입 전 위험 신호는 이렇습니다.
- 최고 금리 옆에 작은 글씨로 적용 한도나 우대 조건이 붙어 있다
- 설명서에 「예금자보호 대상 아님」 문구가 있는데 금액이 1천만 원을 크게 넘는다
- 금리가 「확정」이 아니라 「실적에 따라 변동」으로 적혀 있다
확인 순서는 네 단계입니다.
- 금융감독원 금융상품 한눈에 같은 공시에서 은행 파킹통장 금리와 우대 조건을 확인합니다.
- 증권사 앱에서 CMA 유형별(RP형·MMF형·발행어음형) 금리 화면을 열어 같은 날 숫자를 적어 둡니다.
- 두 숫자에 0.846을 곱해 세후 이자로 바꿉니다.
- 상품설명서의 예금자보호 문구와 인출 시점을 확인한 뒤 나눠 담을 금액을 정합니다.
보호 한도 적용 기준은 아래 복지로 안내에서 볼 수 있습니다.
종금형 CMA도 보호되나요?
상품마다 다르니 설명서 확인이 먼저입니다. 종합금융회사 취급 상품은 보호 대상이라는 설명이 있지만 증권사 CMA는 보호 대상이 아니라는 점이 금융위원회 보도자료에 나와 있어, 가입하는 회사와 상품명을 정확히 보고 판단해야 합니다.
1억 원이 넘으면 어떻게 되나요?
초과분은 보호받지 못할 수 있습니다. 한도는 금융기관별 1인당 원금과 이자의 합계이고, 같은 금융기관 안의 여러 예·적금 계좌는 합산됩니다. 금액이 크다면 은행을 나누는 방법이 있습니다.
두 계좌의 금리 차이는 1천만 원 기준으로 한 달 몇천 원 수준이라, 이 금액을 얻기 위해 보호 한도 바깥에 두는 돈이 얼마인지 따져 보는 순서가 맞습니다. 금리와 우대 조건은 수시로 바뀌므로 가입 당일 공시 화면의 숫자를 기준으로 삼아야 합니다.
공식 사이트에서 확인출처: 금융위원회 보도자료(2025년 7월 예금 1억원 보호), 복지로 예금 보호 안내
함께 보면 좋은 글
다음으로 볼 만한 글
찾으시는 내용이 아래에 더 있을 수 있습니다.