파킹통장 이자 계산 세금 떼는 법은 세전 이자에 0.846을 곱하면 끝납니다. 1,000만 원을 연 2.5%로 30일 두면 세전 20,547원, 세후 17,383원입니다. 2026년 10월 기준 이자소득 세율은 15.4%이고, 금융소득 2천만 원 이하면 원천징수로 끝납니다.
⏱ 10초 요약
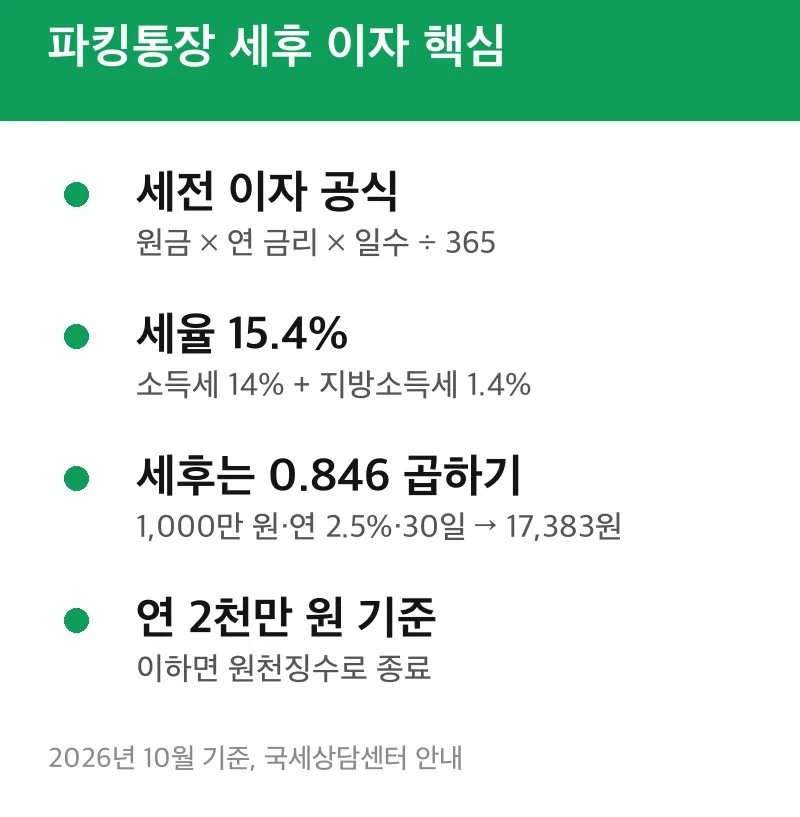
- 세전 이자 = 원금 × 연 금리 × 예치 일수 ÷ 365
- 세금 15.4% = 소득세 14% + 지방소득세 1.4%
- 이자·배당 합계가 연 2천만 원을 넘으면 종합과세 대상
앱에 찍힌 이자와 직접 계산한 이자가 달라 고개를 갸웃한 파킹통장 이용자를 위한 글입니다. 계산 순서, 금액별 세후 이자 예시, 2천만 원 기준 순으로 풀었습니다.
파킹통장 이자 계산 순서
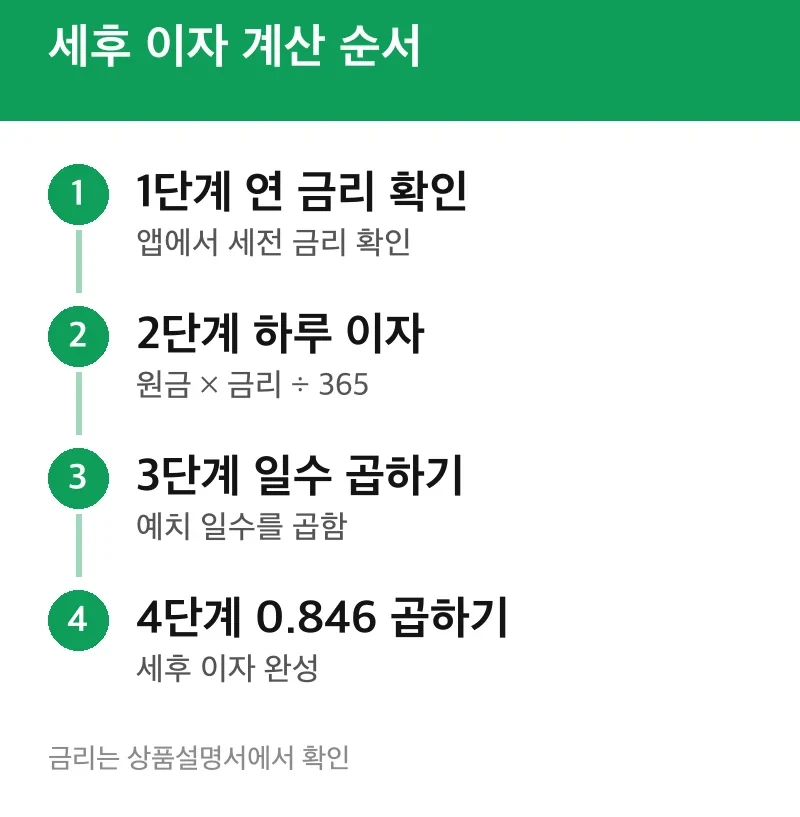
세전 이자를 먼저 구하고, 거기에 0.846을 곱하면 세후 이자입니다. 두 단계면 끝납니다.
1단계: 세전 이자 구하기
파킹통장은 하루 단위로 이자가 붙습니다. 토스뱅크 안내에 따르면 파킹통장과 CMA는 매일 이자가 붙기 때문에 일 단위로 금리를 계산해야 합니다.
- 은행 앱에서 현재 적용 금리(연, 세전)를 확인합니다.
- 예치한 금액에 연 금리를 곱합니다.
- 365로 나누면 하루 이자, 거기에 일수를 곱하면 기간 이자입니다.
1,000만 원을 연 2.5%로 30일 두면 10,000,000 × 0.025 × 30 ÷ 365 = 약 20,547원입니다. 파킹통장 이자 계산 방법은 이 한 줄이 전부입니다. 파킹통장 이자계산기 사이트를 써도 같은 식을 쓰므로, 결과가 다르면 금리나 일수를 잘못 넣었는지부터 봅니다.
2단계: 세금 떼고 세후 이자 만들기
국세상담센터 안내에 따르면 분리과세를 고르지 않은 이자소득은 14%(개인지방소득세 포함 15.4%)로 원천징수(금융회사가 이자를 줄 때 세금을 미리 떼어 대신 내는 방식)됩니다.
세금은 20,547 × 0.154 = 약 3,164원, 세후 이자는 20,547 − 3,164 = 17,383원입니다. 곱셈 한 번으로 줄이면 20,547 × 0.846입니다. 금융회사의 원 단위 처리 방식에 따라 1원 안팎 차이가 날 수 있습니다.

금액별 세후 이자 예시
같은 30일이라도 예치금과 금리에 따라 세후 이자가 크게 갈립니다. 아래 금리는 계산을 위한 가정이며 실제 상품 금리가 아닙니다.
| 예치금 | 가정 연 금리 | 30일 세전 | 세금 15.4% | 30일 세후 |
|---|---|---|---|---|
| 1,000만 원 | 2.5% | 20,547원 | 3,164원 | 17,383원 |
| 3,000만 원 | 3.0% | 73,972원 | 11,391원 | 약 62,580원 |
| 5,000만 원 | 2.0% | 82,191원 | 12,657원 | 약 69,534원 |
| 1억 원 | 2.0% | 164,383원 | 25,315원 | 139,068원 |
※ 2026년 10월 기준 15.4% 적용, 단순 계산 예시(금리는 가정). 세율 근거: 국세청 국세상담센터 안내.
세금을 떼면 연 2.0% 상품의 실제 수익률은 2.0 × 0.846 = 연 1.692%로 내려갑니다. 연 3.0%는 2.538%입니다.
이자 지급 주기에 따른 차이
토스뱅크 예시에서 1,200만 원을 연 5%로 1년 두면 파킹통장 총 세후 이자는 521,420원, 같은 조건의 정기예금은 507,600원입니다. 정기예금 쪽은 600,000 × 0.846과 같습니다.
파킹통장 쪽이 13,820원 많은 것은 이자 지급 주기에 따라 이자에 이자가 붙는 효과가 달라지기 때문이라고 읽을 수 있습니다. 파킹통장 이자 계산기 방법을 쓸 때 단순 계산과 앱 숫자가 조금 어긋나는 이유도 여기에 있습니다.
금융소득 2천만 원 기준
이자와 배당소득 합계가 연 2천만 원 이하이면 금융회사 원천징수로 납세 의무가 끝납니다. 국세상담센터 안내 내용입니다. 2천만 원을 넘으면 다른 소득과 합산해 계산한 세액과 14% 분리과세 세액 중 큰 금액을 적용합니다.
이자만 있고 연 3%라고 가정하면 20,000,000 ÷ 0.03 = 약 6억 6,700만 원부터 2천만 원에 닿습니다. 다른 예금 이자와 배당이 같이 잡히므로 실제 기준선은 훨씬 낮을 수 있습니다.
| 내 상황 | 세금 처리 | 할 일 |
|---|---|---|
| 이자·배당 합계 연 2천만 원 이하 | 원천징수로 종료 | 따로 신고 없음 |
| 합계 연 2천만 원 초과 | 다른 소득과 합산 과세 | 종합소득세 신고 |
| 원천징수 안 된 국외 이자·배당 | 2천만 원 이하라도 종합과세 | 홈택스·세무서 확인 |
※ 2026년 10월 기준, 국세청 국세상담센터 안내. 개인별 적용은 국세청 확인이 필요합니다.
금융 상품은 우대금리 조건, 예금자보호 한도, 이자 지급일, 본인 인증 방식, 신규 가입 이벤트 기간이 상품마다 다릅니다. 앞의 세율 계산은 같아도 금리 자체는 수시로 바뀌므로 가입 전 금융사 상품설명서에서 확인하는 방법이 있습니다. 개인 상황에 따라 달라 담당 기관 확인이 필요합니다.
이 계산이 맞지 않는 경우
첫째, 일부 상품은 높은 금리가 일정 잔액까지만 적용될 수 있어 잔액이 크면 계산이 달라집니다. 구간별 금리는 상품설명서에서 봅니다. 둘째, 비과세·분리과세 상품은 15.4%를 그대로 쓸 수 없습니다. 세금 항목이 15.4%가 아니면 해당 상품의 과세 구분을 먼저 봅니다.
공식 사이트에서 확인출처: 국세청 국세상담센터 이자소득 원천징수 Q&A, 토스뱅크 금리계산기 안내