저축은행 정기예금 4% 턱밑 금리는 2026년 11월 13일 기준 1년 만기 평균 3.90%이고, 4%대 상품은 두 달 전 13개에서 154개로 늘었습니다. 만기 예금을 어디로 옮길지 따져 보는 분께, 세후 이자 계산과 조회 순서까지 맞춘 글입니다.
⏱ 10초 요약
- 평균 3.90%: 저축은행중앙회 소비자포털 집계, 9월 중순 3.73%에서 0.17%p 상승
- 최고 4.21%: 유니온저축은행 e-정기예금 (보도 기준)
- 1,000만 원 1년이면 세후 약 32만 9,940원 (세율 15.4% 가정)
정기예금 4% 턱밑 금리
지금 숫자는 이렇습니다
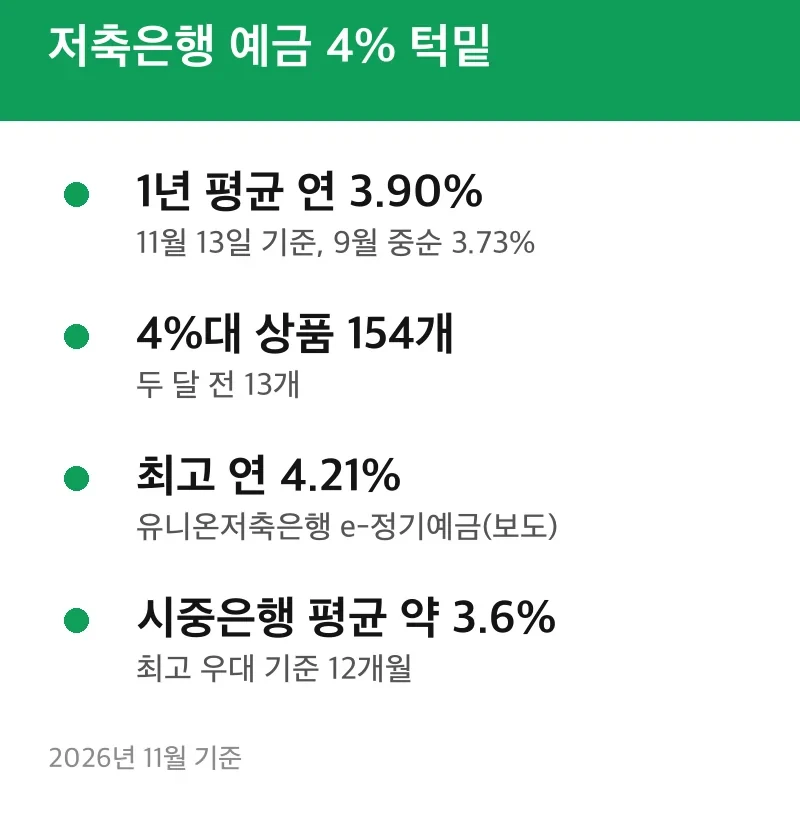
저축은행 1년 만기 정기예금 평균은 3.90%로 4%에 0.10%p 모자랍니다. 시중은행 12개월 정기예금은 최고 우대금리 기준 평균 약 3.6%여서, 격차는 0.3%p 안팎으로 보도됐습니다.
| 구분 | 1년 만기 금리 | 비고 |
|---|---|---|
| 저축은행 평균(11월 13일) | 연 3.90% | 9월 중순 3.73% |
| 저축은행 최고(보도 기준) | 연 4.21% | 유니온저축은행 e-정기예금 |
| 시중은행 평균(최고 우대) | 약 연 3.6% | 12개월 정기예금 |
| 저축은행 4%대 상품 수 | 154개 | 두 달 전 13개 |
👉 이것도 같이 찾아요: 우리 369 정기예금 이자 계산 천만원 9개월 세후 24만원
※ 2026년 11월 기준, 저축은행중앙회 소비자포털 집계를 인용한 보도. 이후 집계에서는 3.91%로 소폭 올랐다는 보도도 있어 조회 날짜에 따라 달라집니다.
연 4% 이상 상품 비중도 커졌습니다. 19일 집계로는 313개 가운데 165개(52.7%)가 4% 이상이었다고 전해집니다. 과거 고금리로 모은 예금의 만기가 연말에 몰리자, 기존 고객을 붙잡고 새 자금을 끌어오려는 경쟁이 붙은 흐름입니다. 이 이유는 업계 분석이라 확정된 사실은 아닙니다.
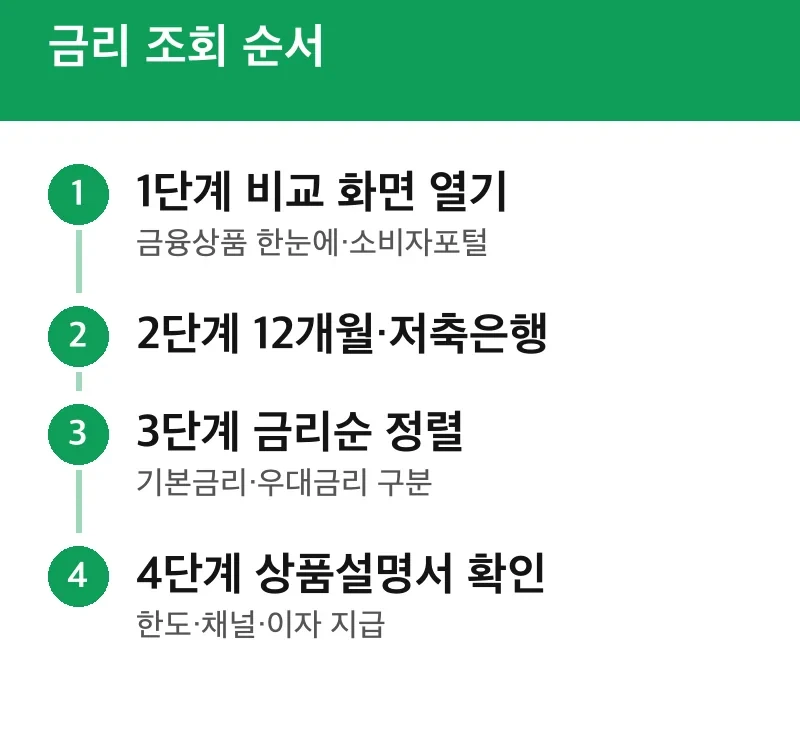
내 조건으로 금리 조회하는 순서
뉴스의 평균과 실제 가입 금리는 다릅니다. 평균은 상품 전체를 섞은 값이어서, 가입 직전에 아래 순서로 확인하는 방법이 있습니다.
- 금융감독원 금융상품 한눈에나 저축은행중앙회 소비자포털의 정기예금 금리 비교 화면을 엽니다.
- 예치 기간을 12개월로, 금융사 유형을 저축은행으로 좁힙니다.
- 금리 높은 순으로 놓고 기본금리와 최고(우대) 금리 칸을 따로 봅니다.
- 가입 한도, 가입 채널(비대면 전용인지), 이자 지급 방식을 상품설명서에서 확인합니다.
- 해당 저축은행 앱이나 지점에서 본인 인증 후 가입합니다.
링크를 누르면 금융사별 금리를 한 화면에서 비교할 수 있습니다. 기준일이 화면 위쪽에 표시되므로 오늘 날짜와 맞는지 먼저 봅니다.
👉 다음 글: 11월 저축은행 정기예금 금리 4% 이상 127개
1천만원 넣으면 세후 이자
금리별 세후 이자 계산
세후 이자는 세전 이자에 0.846을 곱하면 됩니다. 일반과세 이자소득세 14%와 지방소득세 1.4%를 합친 15.4%를 뗀다고 가정한 식입니다. 만기에 이자를 한 번에 받는 단리 1년 상품이 기준입니다.
| 가정 금리 | 세전 이자 | 세후 이자 |
|---|---|---|
| 연 3.60% (시중은행 평균) | 360,000원 | 304,560원 |
| 연 3.90% (저축은행 평균) | 390,000원 | 329,940원 |
| 연 4.21% (보도된 최고) | 421,000원 | 356,166원 |
※ 2026년 11월 기준 금리, 원금 1,000만 원·12개월 단리·세율 15.4% 가정한 직접 계산. 실제 이자는 상품 조건에 따라 다릅니다.
3.60%와 4.21%의 세후 차이는 51,606원입니다. 원금이 1,000만 원일 때 한 해 약 5만 원 차이이니, 우대 조건을 못 채우면 이 차이는 더 줄어들 수 있습니다.
작년과 견주면 체감이 더 큽니다. 보도에 따르면 지난해 11월 저축은행 평균은 2.75%였습니다. 같은 1,000만 원 기준 세후 이자는 275,000원 × 0.846 = 232,650원이고, 올해 평균 3.90%의 329,940원과는 97,290원 차이입니다. 만기가 돌아온 예금을 낮은 금리로 그대로 두면 이 차이만큼 덜 받을 수 있습니다.
이런 경우에 맞는 선택이 달라집니다
- 1억 원 이하를 1년 묶어 둘 수 있는 경우: 저축은행 정기예금 비교가 후보에 들어갑니다.
- 중간에 쓸 가능성이 있는 경우: 만기 전 해지하면 약속한 금리를 못 받는 구조라, 파킹통장 같은 수시입출금 상품과 견주는 방법이 있습니다.
- 우대금리 조건이 까다로운 경우: 최고금리만 보지 말고 기본금리 기준으로 비교합니다.
가입 한도, 만기 해지 방식, 이자 지급 주기, 우대 조건, 비대면 가입 가능 여부가 상품마다 달라 같은 4%여도 받는 돈이 달라질 수 있습니다. 금융 상품은 개인 상황에 따라 맞는 선택이 달라지므로, 가입 전 해당 금융사 상품설명서로 확인이 필요합니다.
가입 전 확인할 한계
예금자보호 1억 원 기준
저축은행 예금도 금융회사별로 1인당 원금과 이자를 합쳐 1억 원까지 보호됩니다. 보호한도는 2025년 9월 1일 5,000만 원에서 1억 원으로 올랐고, 가입 시점과 관계없이 적용됩니다. 금융위원회와 복지로 안내가 이 내용을 다룹니다.
보호는 금융회사 한 곳 단위입니다. 같은 저축은행에 여러 계좌를 두면 합산해 1억 원까지입니다.
이 금리 비교가 맞지 않는 경우
첫째, 평균 3.90%는 공시된 상품 전체의 평균입니다. 본인이 가입 가능한 상품의 금리가 아닐 수 있습니다.
둘째, 4%대 상품이 늘었어도 금리는 며칠 단위로 바뀝니다. 업계에서는 저축은행의 수익성 부담을 걱정하는 시각도 있어, 지금 수준이 계속된다고 단정할 수 없습니다.
세부 사항은 상품별 공시와 각 저축은행 공식 안내에서 확정됩니다. 만기가 돌아오는 예금이 있다면 만기일 전후 금리를 한 번 더 비교한 뒤 옮길지 정하는 방법이 있습니다. 같은 금리라면 비과세·세금우대 상품 여부도 따로 살펴볼 만합니다.
공식 사이트에서 확인출처: SEN 저축은행 정기예금 금리 3.90% 보도, 복지로 9월 1일부터 1억 원까지 예금 보호, 금융감독원 금융상품 한눈에
함께 보면 좋은 글
함께 확인하면 편한 글
아래 글에 남은 절차와 기준을 정리해 뒀습니다.