11월 저축은행 정기예금 금리 4% 이상 확인 결과, 2026년 11월 3일 기준 79개 저축은행 313개 상품 중 127개(40.6%)가 연 4%를 넘었고 최고는 예가람저축은행 연 4.13%, 12개월 평균은 한 달 새 0.11%p 올라 3.87%입니다.
⏱ 10초 요약
- 4% 이상 정기예금: 8월 말 20개에서 11월 초 127개로 늘었습니다.
- 12개월 평균 연 3.87%, 5대 시중은행 대표 상품은 연 3.60~3.65%입니다.
- 1,000만 원을 연 4.13%로 1년 맡기면 세후 약 34만 9천 원(가정 계산)입니다.
1년 만기 목돈을 어디에 둘지 고르는 중인 분이 대상입니다. 아래에서 상품별 금리, 공시 조회 순서, 이자 계산, 헷갈리는 점 순으로 짚습니다.
4% 이상 정기예금 현황
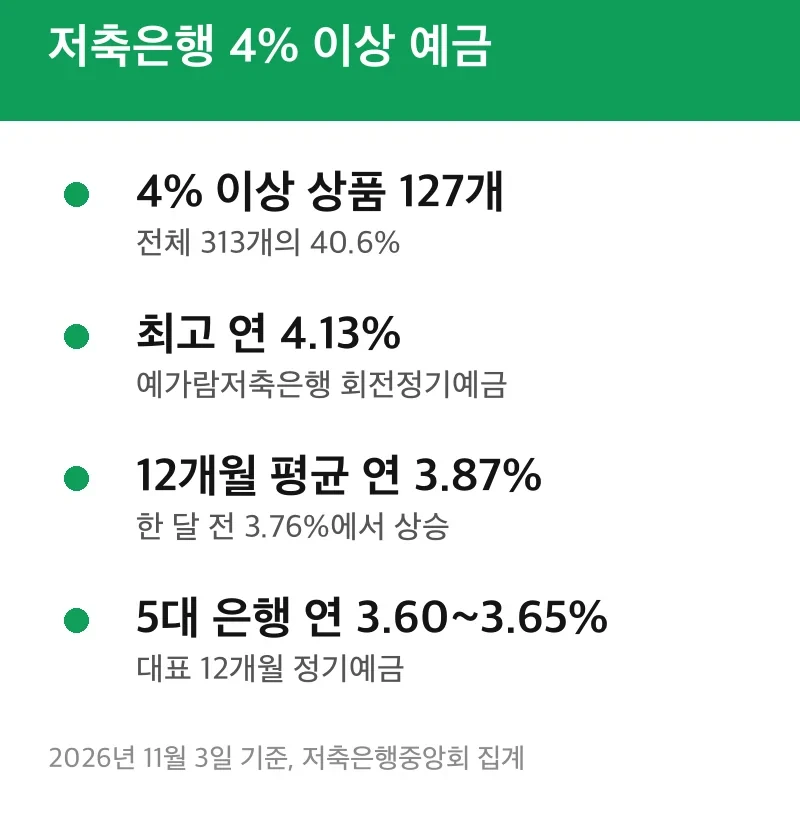
저축은행중앙회 집계를 인용한 보도에 따르면 2026년 11월 3일 기준 4% 이상 정기예금은 127개이고, 전체 313개의 40.6%입니다. 8월 말에는 311개 중 20개(6.4%)였으니 두 달여 만에 6배 넘게 늘었습니다.
12개월 만기 평균금리는 연 3.87%로 한 달 전 3.76%보다 0.11%p 올랐습니다. 7월 말 3.81%, 8월 말 3.73%를 지나 다시 오르는 흐름입니다. 5대 시중은행 대표 12개월 정기예금은 연 3.60~3.65%여서 저축은행 평균과 0.22~0.27%p 차이가 납니다.
| 저축은행 | 상품 | 최고금리(연) |
|---|---|---|
| 예가람저축은행 | The프리미엄 회전정기예금 | 4.13% |
| 바로저축은행 | SB톡톡 정기예금(비대면) | 4.12% |
| 스마트저축은행 | e-로운 정기예금 | 4.11% |
| OK저축은행·JT저축은행 | 일부 정기예금 | 4.10% 수준 |
※ 2026년 11월 3일 기준, 저축은행중앙회 집계(뉴시스 보도, 토요경제 재인용). 가입 채널과 거래조건에 따라 적용금리가 달라질 수 있습니다.
공시에서 직접 확인하는 순서
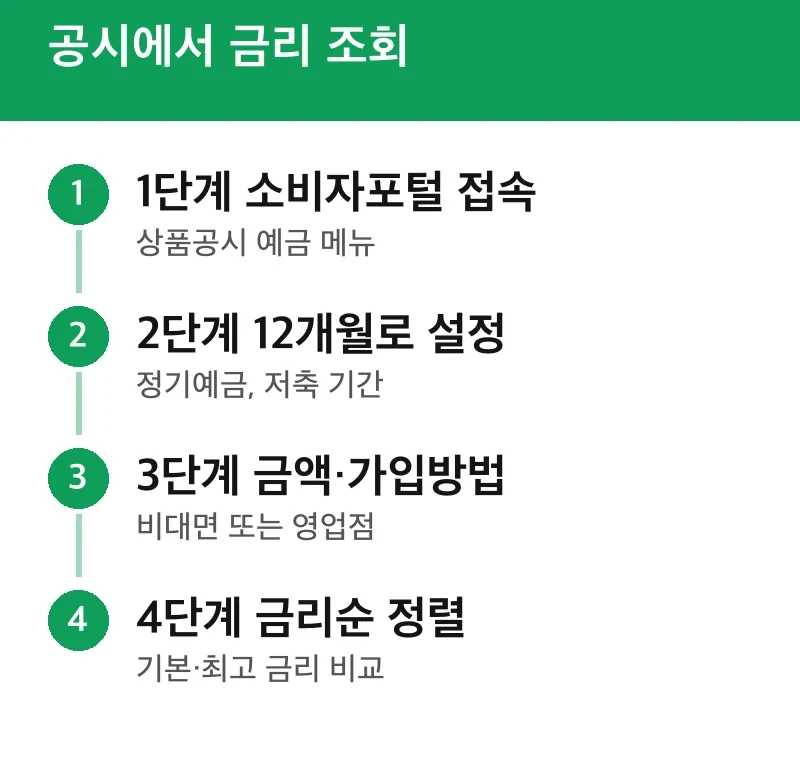
기사 속 숫자는 며칠 지나면 바뀌므로, 가입 직전에 공시 사이트에서 조건을 걸어 다시 보는 방법이 있습니다. 저축은행중앙회 소비자포털과 금융감독원 금융상품한눈에 모두 같은 흐름으로 조회합니다.
- 저축은행중앙회 소비자포털에서 상품공시(예금) 메뉴로 들어갑니다.
- 정기예금을 고르고 저축 기간을 12개월로 맞춥니다.
- 저축금액과 가입방법(비대면·영업점)을 내 상황에 맞춥니다.
- 금리 순으로 정렬한 뒤 기본금리와 최고 우대금리를 둘 다 봅니다.
- 우대조건과 중도해지 이율을 상품설명서에서 읽습니다.
소비자포털에서 안 보이는 상품은 금융감독원 금융상품한눈에에서 같은 조건으로 한 번 더 찾아볼 수 있습니다. 두 곳의 기준일이 다를 수 있어, 화면에 적힌 공시 기준일을 함께 봅니다.
👉 다음 글: 케이뱅크 내맘대로 이자받는 정기예금 금리 인상 3.81%
1,000만 원 이자 계산 예시
1,000만 원을 연 4.13%로 12개월 맡기면 세전 이자는 413,000원이고, 세금 15.4%를 떼면 약 349,398원입니다. 단리 1년 만기를 가정한 계산이며 이자소득세(소득세 14%+지방소득세 1.4%)는 0.846을 곱해 구합니다.
| 비교 대상 | 연 금리 | 세전 이자 | 세후 이자 |
|---|---|---|---|
| 저축은행 최고(예가람) | 4.13% | 413,000원 | 약 349,398원 |
| 저축은행 12개월 평균 | 3.87% | 387,000원 | 약 327,402원 |
| 5대 은행 하단(가정) | 3.60% | 360,000원 | 약 304,560원 |
※ 2026년 11월 3일 기준 금리에 1,000만 원·단리·세율 15.4%를 가정해 직접 계산한 값입니다. 실제 이자는 가입일과 우대조건에 따라 다릅니다.
최고 금리와 시중은행 하단 금리의 세전 차이는 1,000만 원 기준 연 53,000원입니다. 금액이 같다면 이 차이를 얻으려고 우대조건을 채우는 수고가 값어치 있는지 따져 보는 정도로 보면 됩니다.
헷갈리기 쉬운 점
기사에 나온 4%대는 '최고금리'이고, 누구에게나 적용되는 기본금리와는 다를 수 있습니다. 같은 상품이라도 비대면 가입, 거래실적 같은 조건에 따라 적용금리가 갈리므로 가입 화면의 최종 금리를 확인해야 합니다.
평균 3.87%와 최고 4.13%도 서로 다른 숫자입니다. 평균은 12개월 상품 전체를 낸 값이고, 최고는 한 상품의 가장 높은 금리입니다. 4%를 넘는 127개가 모두 12개월 상품이라는 뜻도 아니어서, 기간을 12개월로 맞춰 다시 거르는 과정이 필요합니다.
회전정기예금은 일정 주기마다 금리가 바뀌는 구조일 수 있습니다. 상품명에 '회전'이 붙으면 최초 금리가 끝까지 유지되는지 상품설명서에서 따로 읽어 보는 방법이 있습니다.
이 방법이 맞지 않는 경우도 있습니다. 중간에 돈을 빼야 할 가능성이 크면 중도해지 이율이 낮아 이자 이점이 줄고, 한 금융회사에 맡길 금액이 예금자보호 한도(원금과 이자 합쳐 1인당 1억 원)를 넘으면 나눠 맡기는 편이 낫습니다. 개인 상황에 따라 달라지므로 상품설명서와 해당 저축은행 안내를 거쳐 판단하는 방법이 있습니다.
가입 전에 저축금액, 만기, 우대조건, 해지 시 이율, 가입 채널 같은 항목을 한 번씩 훑으면 놓치는 일이 줄어듭니다. 금리는 같은 시기 공시 기준일끼리 비교해야 의미가 있습니다.
자주 묻는 질문
4% 넘는 상품은 지금도 그대로인가요?
11월 3일 집계가 마지막으로 확인된 수치이며, 그 이후 변동은 공시에서 다시 확인해야 합니다. 저축은행은 수시로 금리를 조정하므로 기사 숫자를 가입 금리로 단정하기 어렵습니다.
시중은행보다 저축은행이 무조건 유리한가요?
평균 기준으로는 0.22~0.27%p 높지만 무조건은 아닙니다. 우대조건을 채우지 못하면 차이가 줄고, 금융회사별 예금자보호 한도와 중도해지 이율도 함께 봐야 합니다.
세후 이자는 어떻게 계산하나요?
세전 이자에 0.846을 곱합니다. 일반과세 15.4%를 적용한 방식이며, 비과세·세금우대 자격이 있으면 결과가 달라집니다.
공식 사이트에서 확인출처: 토요경제 저축은행 4% 이상 정기예금 127개 보도(저축은행중앙회 집계 인용), 저축은행중앙회 소비자포털, 금융감독원 금융상품한눈에
함께 보면 좋은 글
이것도 같이 보세요
찾으시는 내용이 아래에 더 있을 수 있습니다.