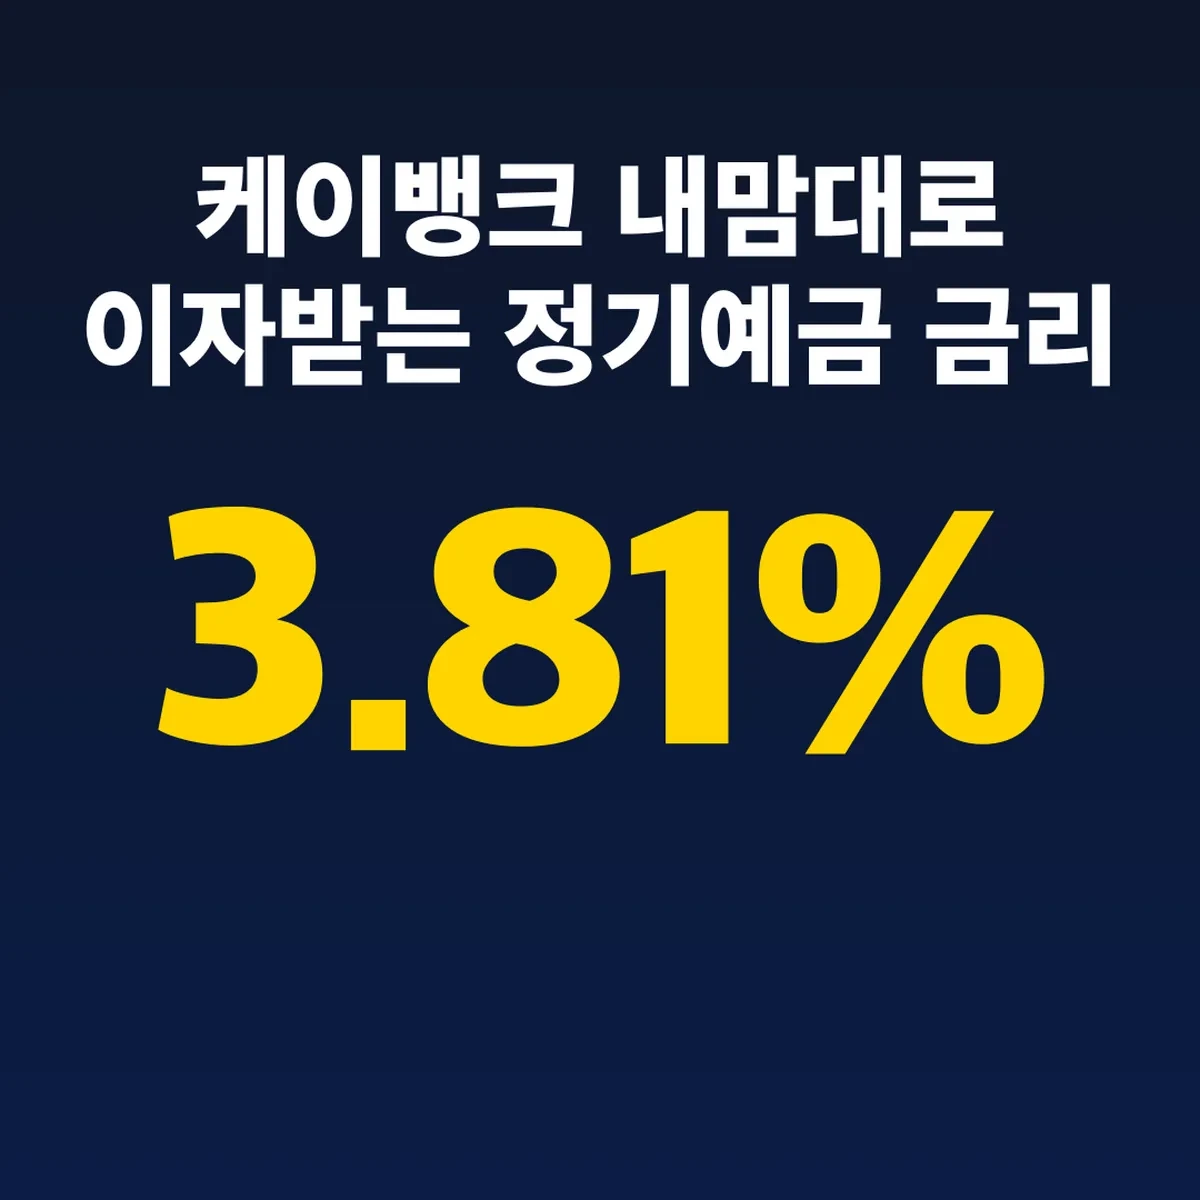
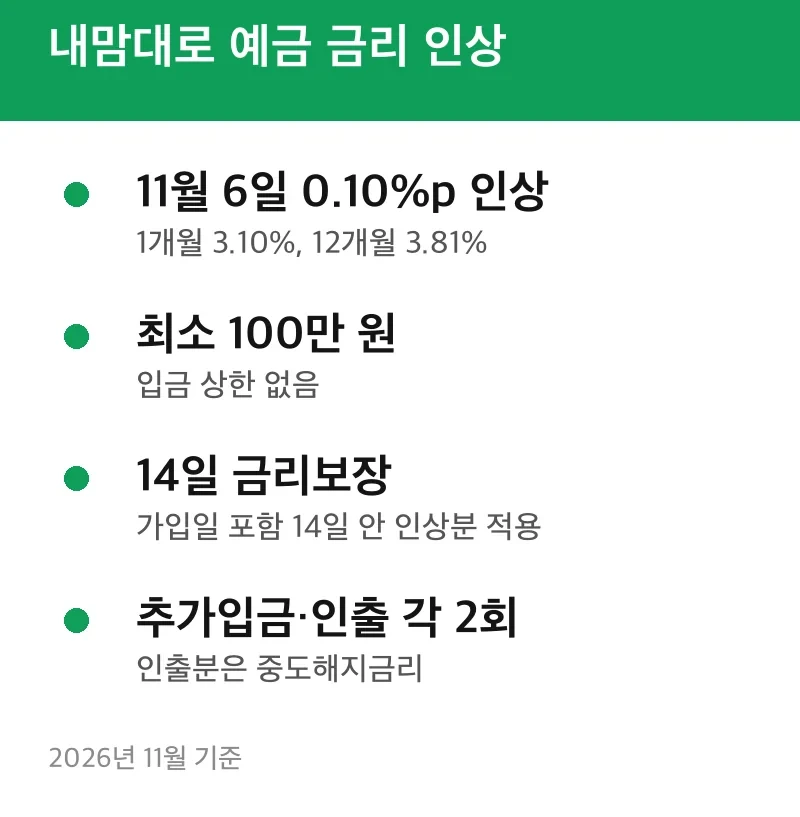
케이뱅크 내맘대로 이자받는 정기예금 금리 인상이 2026년 11월 6일 적용돼 12개월 연 3.81%, 6개월 연 3.65%가 됐습니다. 최소 100만 원부터 가입하며, 가입일 포함 14일 안에 금리가 또 오르면 인상분이 소급됩니다.
⏱ 10초 요약
- 11월 6일 인상: 1개월 3.10%, 3개월 3.55%, 6개월 3.65%, 12개월 3.81%
- 금리보장서비스: 가입일 포함 14일 안의 인상분 소급
- 추가 입금·부분 인출: 각각 최대 2회, 출시 한 달 만에 신규 취급액 1조 1,000억 원 돌파
목돈을 넣어 두고 중간에 이자도 받고 싶은데, 금리가 더 오를까 봐 가입을 망설이는 분께 맞춘 글입니다. 인상 폭과 14일 보장이 내 경우에 어떻게 적용되는지를 먼저 풀고, 이어서 이자 수령 방식과 계산 예시를 정리했습니다.
금리 인상 후 기간별 금리
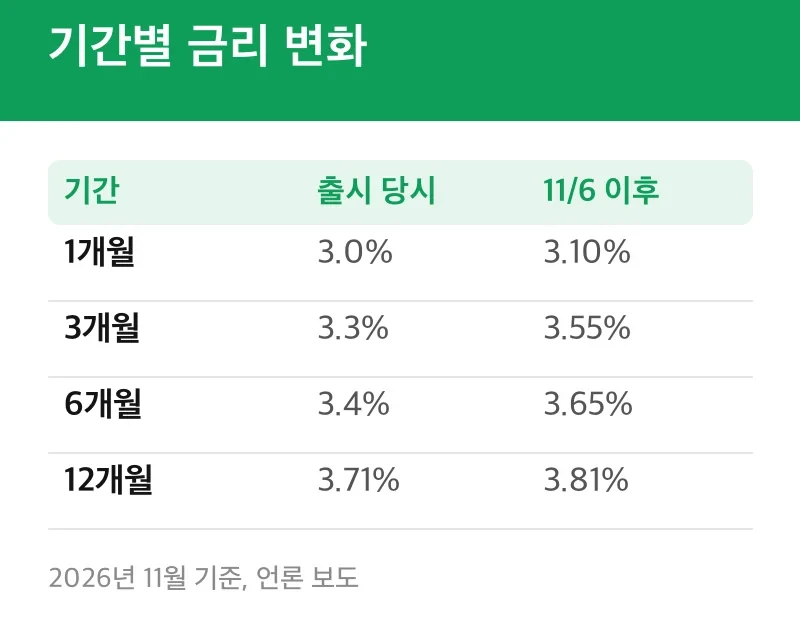
11월 6일에 만기 금리가 0.10%포인트씩 올랐습니다. 인사이트 보도 기준으로 1개월은 연 3.00%에서 3.10%, 3개월은 3.45%에서 3.55%, 6개월은 3.55%에서 3.65%로 올랐고, 12개월은 연 3.81%로 소개됐습니다.
| 가입 기간 | 출시 당시(9월 29일) | 11월 6일 이후 |
|---|---|---|
| 1개월 | 연 3.0% | 연 3.10% |
| 3개월 | 연 3.3% | 연 3.55% |
| 6개월 | 연 3.4% | 연 3.65% |
| 12개월 | 연 3.71% | 연 3.81% |
※ 2026년 11월 기준, ZDNet Korea(출시 당시)·인사이트(인상 후) 보도. 두 보도 사이에 한 차례 이상 조정이 있었던 것으로 보이며, 오늘 적용 금리는 앱에서 확인해야 합니다.
가입 조건은 단순합니다. 최소 가입금액은 100만 원이고 입금 상한은 따로 두지 않습니다. 케이뱅크 내맘대로 예금을 찾는 분이 가장 많이 묻는 이자 지급 방식은 두 가지 중 하나를 가입할 때 고릅니다. 가입 즉시 받거나, 만기에 받거나입니다.
가입 순서
- 케이뱅크 앱을 열고 예적금 메뉴의 저축 항목에서 상품을 고릅니다.
- 가입 기간(1·3·6·12개월)을 정합니다.
- 케이뱅크 내맘대로 이자 수령 시점을 즉시 또는 만기로 정합니다.
- 금액을 100만 원 이상으로 넣고 약관 동의 후 완료합니다.
메뉴 이름은 앱 개편에 따라 달라질 수 있습니다. 가입 전 상품설명서도 함께 읽어 보는 방법이 있습니다.
👉 다음 글: KB국민은행 정기예금 금리 최고 3.60% 스타뱅킹 가입
14일 금리보장 적용 범위
가입일을 포함해 14일 안에 이 상품의 금리가 오르면 오른 금리가 적용됩니다. 14일이 지난 뒤의 인상은 해당되지 않습니다. 보도에서 확인된 내용은 여기까지입니다.

날짜로 따져 보면 이렇습니다. 오늘(11월 12일) 가입하면 11월 25일까지가 보장 구간입니다. 반대로 10월 24일 이후 가입한 분은 계산상 11월 6일 인상이 14일 안에 들어옵니다. 다만 개인별 적용 여부는 케이뱅크 앱이나 고객센터(1522-1000) 확인이 필요합니다.
이 장치는 금리를 올릴지 내릴지 알려 주지 않습니다. 인상을 약속한 것이 아니라, 인상이 있을 때 가입 시점 때문에 손해 보지 않게 하는 안전장치에 가깝습니다. 금리가 내려갈 때 내려가기 전 금리를 보장하는 장치도 아닙니다.
이런 경우는 맞지 않습니다
첫째, 14일 이후에 금리 인상을 기다릴 수 있는 분께는 효과가 없습니다. 둘째, 단기 자금을 수시로 넣고 빼야 한다면 횟수 제한이 걸립니다. 추가 입금과 부분 인출은 각각 2회까지라, 입출금이 잦으면 파킹통장이 맞습니다.
추가입금·부분인출 계산 예시
추가 입금은 만기 전날까지 최대 2회, 한 번에 최소 100만 원부터 최초 가입액의 2배 이내입니다. 부분 인출도 만기 전날까지 최대 2회이고, 인출한 금액에는 중도해지금리가 적용됩니다.
이자 수령 방식에 따라 남겨야 하는 금액이 다릅니다. 만기에 받는 방식은 최소 가입금액인 100만 원만 남기면 되고, 즉시 받는 방식은 이미 받은 이자 합계와 100만 원 중 큰 금액을 남겨야 합니다.
금리·이자 수령 시점·세금·중도해지금리·본인 인증까지 한 번에 볼 수 있는 곳은 상품설명서입니다. 같은 금리라도 이자를 먼저 받으면 그 이자를 다른 파킹통장에 굴릴 수 있다는 점이 이 상품의 쓰임새입니다.
금액을 어림해 보겠습니다. 1,000만 원을 12개월 연 3.81%로 만기에 받는다고 가정하면 세전 이자는 10,000,000 × 0.0381 = 381,000원입니다. 이자소득세 15.4%를 떼면 381,000 × 0.846 = 약 322,326원입니다.
출시 당시 3.71%였다면 371,000 × 0.846 = 약 313,866원이라, 이번 인상이 12개월 기준 약 8,460원 차이를 만듭니다(단순 계산, 중도 인출 없음 가정).
즉시 수령을 택하면 세금 처리 방식도 고릅니다. 세전 이자를 먼저 전액 받고 세금은 만기 원금에서 빼거나, 세후 이자를 먼저 받고 만기에 원금을 그대로 받는 방식입니다. 보도에 따르면 두 방식 모두 만기까지 받는 총액은 같습니다.
9월 30일부터 10월 31일까지 진행된 100만 원 추첨 이벤트는 이미 끝났습니다. 예금자보호는 은행 한 곳당 원금과 이자를 합쳐 1인당 1억 원까지이니, 1억 원이 넘는 목돈은 나눠 맡기는 방법이 있습니다. 비슷한 구조의 다른 은행 예금과 견줄 때는 금융감독원 금융상품 한눈에에서 같은 기간 금리를 나란히 보면 됩니다.
자주 묻는 질문
이미 가입했는데 11월 6일 인상분을 못 받나요?
가입일 포함 14일 안이면 받을 수 있습니다. 10월 24일 이후 가입한 분은 계산상 대상이고, 그 이전 가입자는 보도에서 소급 근거가 확인되지 않았습니다. 정확한 적용 금리는 앱의 가입 내역에서 봅니다.
이자를 먼저 받으면 중도해지할 때 불리한가요?
부분 인출분에는 중도해지금리가 적용되고, 이미 받은 이자는 남겨 둘 금액 계산에 들어갑니다. 해지 시 정산 방식은 약관에서 정해지므로 가입 전 상품설명서를 확인하는 방법이 있습니다.
이 글의 금리와 조건은 2026년 11월 12일에 확인한 언론 보도 기준이며, 케이뱅크는 시장 상황에 따라 금리를 조정합니다. 세부 사항은 공식 발표 후 확정됩니다(케이뱅크 앱·누리집 확인). 개인 상황에 따라 유리한 상품이 달라 가입 결정은 본인 판단과 금융사 상담이 필요합니다.
공식 사이트에서 확인출처: ZDNet Korea 케이뱅크 내맘대로 이자받는 정기예금 출시, 인사이트 케이뱅크 금리 인상 보도, 케이뱅크 예적금 상품 안내
함께 보면 좋은 글
이것도 같이 보세요
관련해서 자주 함께 보는 글을 아래에 뒀습니다.