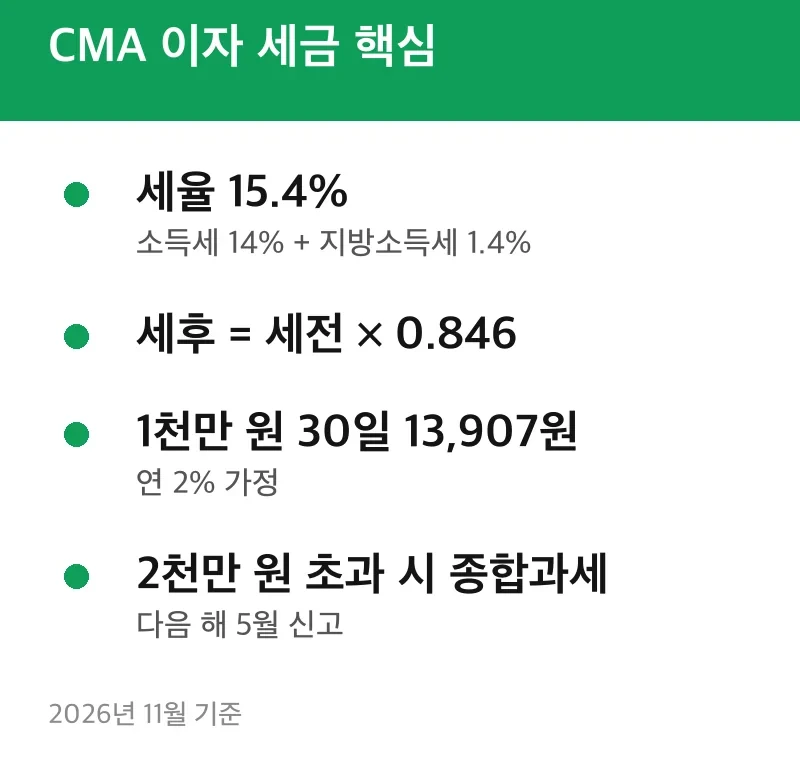
연 2%(가정) CMA에 1천만 원을 30일 맡기면 세전 이자 16,438원, CMA 이자 계산 세금 15.4%(2,531원)를 빼면 세후 13,907원입니다. 증권사 CMA 이자가 통장 입금액과 다른 직장인을 위한 계산법입니다.
⏱ 10초 요약
- 세금: 소득세 14% + 지방소득세 1.4% = 15.4% (2026년 11월 기준)
- 식: 원금 × 연이율 × 일수 ÷ 365 × 0.846 = 세후 이자
- 한도: 이자·배당 합계 연 2천만 원 초과 시 종합과세
계산 순서, 입금액이 다른 이유, 2천만 원 기준 순으로 이어집니다.
CMA 이자 계산 세금 순서
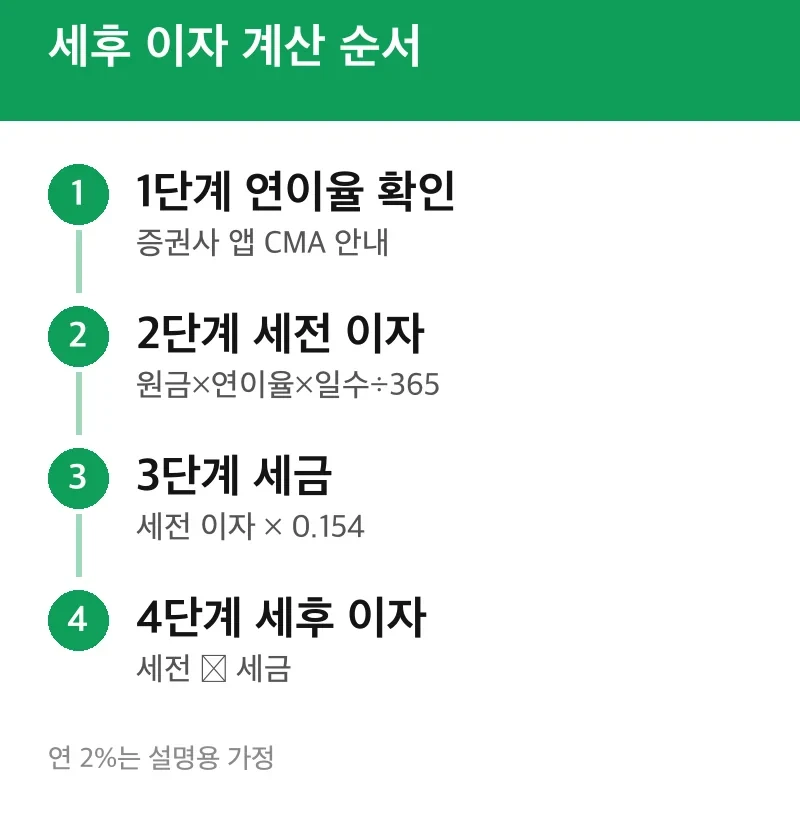
세전 이자에 0.154를 곱한 값이 세금이고, 세전 이자에 0.846을 곱하면 바로 세후 이자입니다. 토스뱅크 금리계산기 안내에 따르면 CMA 계좌는 매일 이자가 붙어 일 단위로 계산하고, 모든 이자소득에 15.4%가 과세됩니다.
따라 하는 4단계
- 가입한 증권사 앱의 CMA 상품 안내 화면에서 현재 적용 연이율을 확인합니다. 금리는 증권사와 유형에 따라 달라 숫자를 직접 확인해야 합니다.
- 원금 × 연이율 × 맡긴 일수 ÷ 365로 세전 이자를 구합니다. 이 식은 어림 계산용 가정입니다.
- 세전 이자 × 0.154로 세금을 구합니다. 소득세 14%와 지방소득세 1.4%(소득세의 10%)를 합친 값입니다.
- 세전 이자에서 세금을 빼면 세후 이자입니다.
CMA 이자 계산 방법은 이 네 줄이 전부입니다. 시중에 도는 CMA 이자 계산기도 같은 구조로 움직이니, 숫자가 크게 다르면 입력한 일수와 금리부터 대조하는 방법이 있습니다.
원금별 계산 예시
연 2%는 설명용 가정이며 실제 금리가 아닙니다.
| 원금 | 기간 | 세전 이자 | 세금 15.4% | 세후 이자 |
|---|---|---|---|---|
| 1천만 원 | 30일 | 16,438원 | 2,531원 | 13,907원 |
| 5천만 원 | 30일 | 82,192원 | 12,658원 | 69,534원 |
| 1천만 원 | 365일 | 200,000원 | 30,800원 | 169,200원 |
| 1억 원 | 365일 | 2,000,000원 | 308,000원 | 1,692,000원 |
👉 이것도 같이 찾아요: 신협 정기예금 이자 계산 세후 1000만원 1년 29만원
※ 2026년 11월 기준 세율 15.4%, 연 2% 가정, 원 미만 절사. 세율 근거는 소득세법상 이자소득 원천징수 14%와 지방소득세, 계산 단위는 토스뱅크 금리계산기 안내.
1천만 원 30일 예시를 풀면 10,000,000 × 0.02 × 30 ÷ 365 = 16,438원이고, 소득세 2,301원과 지방소득세 230원이 빠집니다.
👉 다음 글: 파킹통장 이자 계산 세금 떼는 법 0.846 곱하기
계산기와 입금액이 다른 이유
몇 원에서 수십 원 차이는 일할 계산 방식과 이자 반영 시점 때문일 가능성이 큽니다. 증권사마다 약정 조건이 다르므로, 정확한 지급액은 가입한 증권사의 상품설명서와 거래내역으로 확인해야 합니다.
흔한 원인 세 가지
- 금리 변동: 입금 시점 약정수익률이 바뀌면 구간별로 이자가 달라집니다.
- 중간 입출금: 잔액이 바뀐 날부터 일수와 원금을 나눠 계산해야 합니다.
- 반올림: 하루 단위로 원 미만을 처리하면 한 달 합계가 달라집니다.
이 어림 계산이 맞지 않는 경우
첫째, 이자가 아닌 수익 구조의 상품은 같은 식으로 풀리지 않습니다. 둘째, 비과세 한도가 있는 별도 계좌에 담은 돈은 15.4%를 적용하지 않습니다. 개인 상황에 따라 달라지므로 세무서나 국세상담센터 확인이 필요합니다.
본인 인증을 거쳐 금리 구간을 확인하고, 원천징수 영수증 성격의 거래내역과 세후 입금액을 맞춰 보며, 연말 이자소득 합계를 점검하는 순서가 안전합니다. 해지 시점과 이자 지급일이 다르면 신청 기한 전후로 잔액이 달라질 수 있어 일수 계산도 함께 봅니다.
금융소득 2천만 원 넘으면
이자와 배당 합계가 연 2천만 원을 넘으면 15.4%로 끝나지 않고, 다음 해 5월 종합소득세 확정신고 대상이 됩니다. 2천만 원 이하면 원천징수로 납세가 마무리되고 다른 소득과 합산하지 않습니다.
| 연간 이자·배당 합계 | 세금 처리 | 할 일 |
|---|---|---|
| 2천만 원 이하 | 원천징수 15.4%로 종결 | 별도 신고 없음 |
| 2천만 원 초과 | 금융소득 전체를 다른 소득과 합산, 비교과세 적용 | 다음 해 5월 확정신고 |
※ 2026년 11월 기준, 세무 자료 종합. 개별 적용은 국세청 확인.
2천만 원에 닿는 원금 어림
이자만 있다고 가정하면 연 2%에서 원금 약 10억 원(2천만 ÷ 0.02), 연 3%에서 약 6억 6,700만 원(2천만 ÷ 0.03)입니다. 예금·적금 이자와 배당이 함께 잡히므로 CMA 하나만으로 판단하지 않고 전체 금융소득을 더해 봅니다.
초과분에는 종합소득세율이 적용되고, 이미 뗀 15.4%는 낸 세금으로 빼 줍니다. 비교과세는 원천징수세율 14% 방식과 종합과세 방식 중 큰 쪽으로 세금을 정하는 제도입니다. 다음에 볼 만한 것은 같은 단기 자금을 파킹통장에 둘 때의 일 단위 이자와 세후 금액 비교입니다.
공식 사이트에서 확인출처: 토스뱅크 금리계산기 안내, 금융소득종합과세 안내
함께 보면 좋은 글
이런 것도 찾으십니다
관련해서 자주 함께 보는 글을 아래에 뒀습니다.