KB국민은행 정기예금 중도해지 이자는 가입 1개월 미만이면 연 0.1%이고, 이후엔 기본이율의 50~90%에 경과월수 비율을 곱해 정해집니다. 만기 전에 목돈이 급해진 가입자가 해지 전에 구간별 받을 이자를 직접 계산하도록 풀었습니다.
⏱ 10초 요약
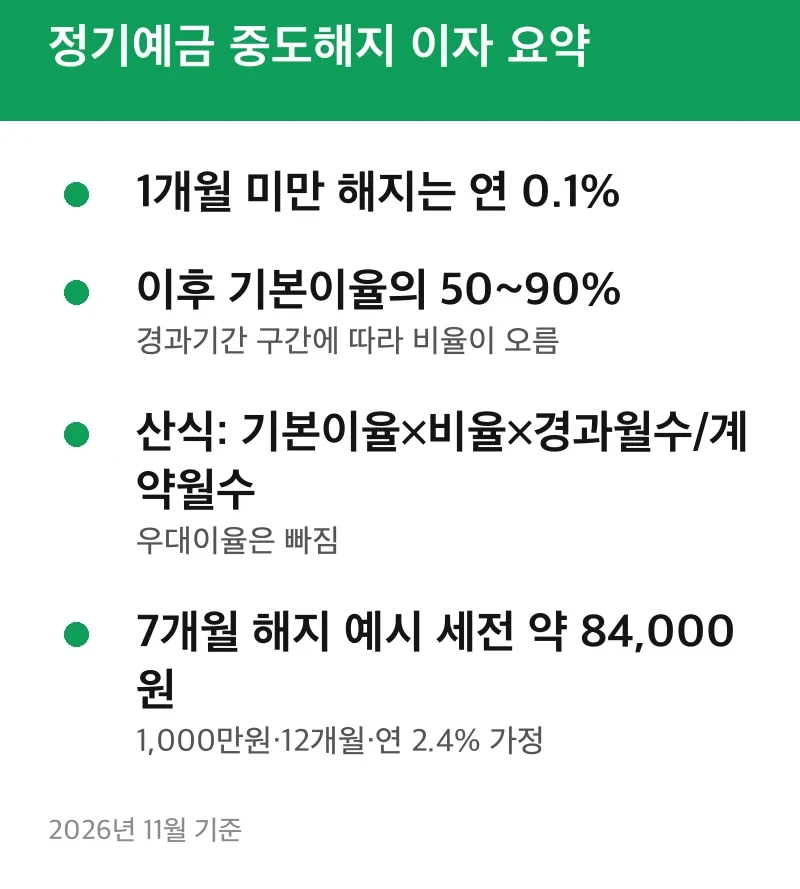
- 가입 1개월 미만 해지: 연 0.1%
- 6개월 이상 8개월 미만 해지: 기본이율의 60%에 경과월수/계약월수
- 1,000만원·12개월·7개월 해지 예시: 세전 약 84,000원, 세후 약 71,064원(2026년 11월 기준 가정 계산)
구간 표, 금액 계산 예시, 해지 전 점검 순서 순으로 이어집니다.
정기예금 중도해지 이자 구간
중도해지 이자는 약정한 금리가 아니라 경과기간에 따라 낮춘 비율이 적용됩니다. KB국민은행 예금상품 안내(국민수퍼정기예금 기준)에서 확인되는 구간은 아래와 같습니다.
구간별 적용 비율
| 가입 후 경과기간 | 적용 이율 |
|---|---|
| 1개월 미만 | 연 0.1% |
| 1개월 이상 3개월 미만 | 약정이율 × 50% |
| 3개월 이상 6개월 미만 | 약정이율 × 50% |
| 6개월 이상 8개월 미만 | 약정이율 × 60% |
| 8개월 이상 10개월 미만 | 약정이율 × 70% |
| 10개월 이상 11개월 미만 | 약정이율 × 80% |
| 11개월 이상 | 약정이율 × 90% |
👉 이것도 같이 찾아요: 덕양신협 정기예금 금리 12개월 3.75% 9월 8일 기준
※ 2026년 11월 기준, KB국민은행 예금상품 페이지(국민수퍼정기예금). 상품마다 표가 다를 수 있어 가입한 상품의 상품설명서와 대조해야 합니다.
산식과 최저금리
계산식은 기본이율 × 구간 비율 × 경과월수 ÷ 계약월수입니다. 여기서 기본이율은 가입일에 고시된 계약기간별 이율이고, 우대이율은 빠집니다. 구간마다 최저금리가 따로 정해져 있어 계산 결과가 그보다 낮으면 최저금리가 적용되며, 그 수치는 가입한 상품의 상품설명서에서 확인합니다.
kb국민은행 정기예금 이율은 가입일마다 달라지므로 같은 상품이라도 가입 시기에 따라 해지 이자가 다릅니다. KB Star 정기예금은 가입기간이 1개월 이상 36개월 이하(월 단위)로 소개되어 있어, 계약월수도 가입한 기간에 맞춰 넣어야 합니다.
👉 다음 글: 신협 정기예금 이자 계산 세후 1000만원 1년 29만원
1,000만원 해지 계산 예시
1,000만원을 12개월로 맡았다가 7개월 만에 해지하면 세전 이자는 약 84,000원입니다. 만기 때 받을 240,000원의 35% 수준입니다. 기본이율 연 2.4%는 KB국민은행 안내의 2026년 10월 29일 기준 12개월 이상 24개월 미만 구간 수치를 빌린 가정이며, 실제 가입 상품의 이율과 다를 수 있습니다.
경과월수에 따라 달라지는 금액
| 해지 시점 | 적용 비율 | 세전 이자 | 세후(×0.846) |
|---|---|---|---|
| 3개월 경과 | 50% | 30,000원 | 25,380원 |
| 7개월 경과 | 60% | 84,000원 | 71,064원 |
| 10개월 경과 | 80% | 160,000원 | 135,360원 |
| 11개월 경과 | 90% | 198,000원 | 167,508원 |
| 12개월 만기 | - | 240,000원 | 203,040원 |
※ 2026년 11월 기준, 원금 1,000만원·계약 12개월·기본이율 연 2.4% 가정, 월 단위 단순 계산. 실제 지급액은 일수 계산과 최저금리 적용에 따라 달라질 수 있습니다.
예를 들어 7개월은 2.4% × 0.6 × 7/12 = 0.84%이고, 1,000만원 × 0.84% = 84,000원입니다. 6개월 안팎의 구간 경계를 넘기면 비율이 오르므로, 해지 날짜가 구간 경계 직전이라면 며칠 차이로 이자가 달라집니다.
세후 금액 계산
일반과세 이자소득세는 15.4%(소득세 14%에 지방소득세 1.4%)여서 세전 이자에 0.846을 곱하면 세후 금액입니다. 비과세종합저축 같은 세금 우대 가입분은 이 계산이 달라집니다.
해지 전에 확인할 순서
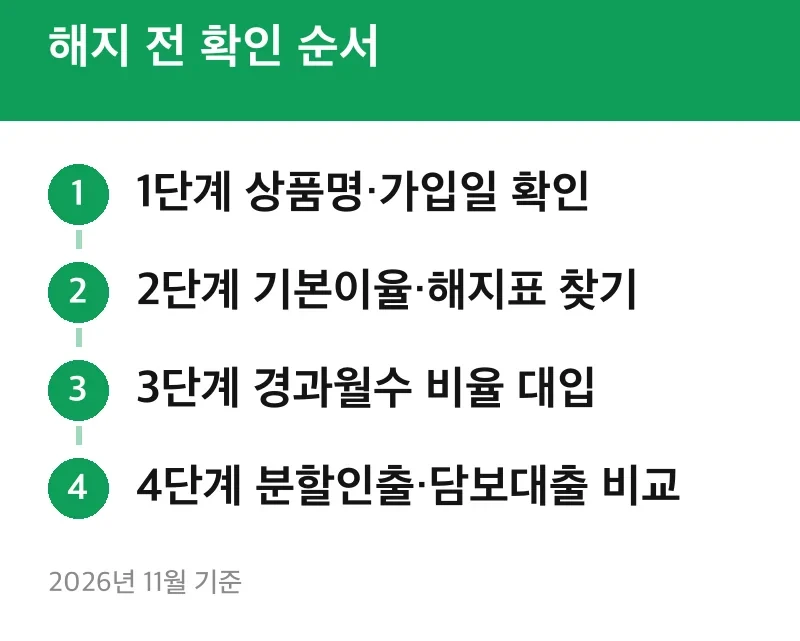
해지 버튼을 누르기 전에 세 가지를 보면 손에 쥐는 돈이 달라질 수 있습니다. 가입 상품명, 가입일 기준 기본이율, 경과월수입니다. 이 세 값이 있으면 위 산식에 그대로 넣을 수 있습니다.
- KB스타뱅킹 앱이나 인터넷뱅킹에서 가입한 정기예금의 상품명과 가입일, 계약기간을 확인합니다.
- 상품설명서에서 기본이율과 중도해지이율 표, 최저금리를 찾습니다.
- 경과월수에 맞는 비율을 골라 산식에 넣고 세후 금액을 어림합니다.
- 해지 대신 쓸 수 있는 방법(분할인출, 예금담보대출)이 있는지 상품 조건과 대출 금리를 비교합니다.
이 글의 수치는 일반 기준이어서 개인 상황에 따라 달라지며, 최종 해지 이자는 KB국민은행 지점이나 고객센터에서 확인할 수 있습니다. 세부 사항은 공식 발표 후 확정됩니다(KB국민은행 공식 누리집 확인).
금융 용어를 정리하면 이렇습니다. 중도해지이율은 만기 전 해지에 적용하는 낮은 금리, 우대이율은 급여 이체 같은 조건으로 붙는 추가 금리, 분할인출은 일부 금액만 먼저 빼는 방식, 예금담보대출은 예금을 담보로 빌리는 대출, 예금자보호는 은행이 망해도 1인당 최대 1억원까지 보호하는 제도입니다.
일부만 필요할 때의 분할인출
KB Star 정기예금은 급할 때 분할인출이 가능한 상품으로 소개됩니다. 필요한 금액만 해지하면 나머지는 약정 금리를 유지할 수 있는 방식이지만, 횟수와 최소 잔액 같은 조건은 상품설명서마다 달라 가입한 상품에서 확인해야 합니다.
해지가 맞지 않는 경우
첫째, 만기가 코앞이면 해지 이자 구간에서 손해 폭이 큽니다. 만기까지 남은 날이 적다면 해지 대신 담보대출로 버티는 방법을 비교해 볼 수 있습니다. 둘째, 우대이율을 받아 가입했다면 해지 이자 계산에서 우대분이 빠져 체감 손실이 더 큽니다.
kb국민은행 정기예금 해지를 정했다면 재예치할 때의 기본금리도 같이 비교합니다. 해지 후 곧바로 새로 가입하면 새 가입일 기준 금리가 적용되므로, 어떤 선택이 나은지는 금리 상황과 필요 시점에 따라 달라집니다.
공식 사이트에서 확인출처: KB국민은행 예금상품 안내(국민수퍼정기예금), KB Think 정기예금 가입 가이드
함께 보면 좋은 글
이것도 같이 보세요
아래 글에 남은 절차와 기준을 정리해 뒀습니다.