경남은행 든든예금 시즌2 가입 조건 마감일은 2026년 12월 31일(한도 6조 원 소진 시 조기 종료)이고, 실명의 개인이 모바일뱅킹에서 3·6·9·12개월 중 골라 100만 원~10억 원을 넣으면 최고 연 4.10%(세전)입니다.
⏱ 10초 요약
- 판매기간은 2025년 1월 2일~2026년 12월 31일, 2026년 10월 30일 기준 62일 남음
- 12개월 기본 2.55%에 이벤트금리 1.10%p 등 우대 최대 1.55%p
- 1,000만 원 12개월 최고금리 세후 이자 약 346,860원(계산식 본문)
글마다 최고금리 숫자가 3.85%, 4.10%로 달라 헷갈리는 시기입니다. 아래는 경남은행 상품 안내를 기준으로 마감일, 가입 조건, 우대금리 계산, 모바일뱅킹 가입 순서, 중도해지 때 손실 순으로 풀었습니다. 최근 12개월 안에 경남은행 예금을 가입하거나 해지한 적이 있는 분은 우대금리 부분을 먼저 보면 좋습니다.

든든예금 시즌2 마감일
마감일은 2026년 12월 31일입니다. 경남은행 상품 안내의 판매기간은 2025년 1월 2일부터 2026년 12월 31일까지이고, 판매한도 6조 원이 먼저 차면 그 전에 끝납니다.
한도가 얼마나 남았는지는 공개 자료로 확인되지 않습니다. 남은 한도나 가입 자격이 궁금하면 경남은행 고객센터나 영업점에 문의하는 방법이 있습니다.
가입 조건 한눈에
- 가입대상: 실명의 개인
- 가입금액: 1백만 원 이상 10억 원 이하
- 가입기간: 3개월, 6개월, 9개월, 12개월
- 가입채널: 개인 모바일뱅킹
- 해지: 모바일뱅킹 또는 영업점 창구(미성년자는 영업점 창구만 가능)
가입 채널이 모바일뱅킹이라서 앱을 쓰기 어려운 분은 막힐 수 있습니다. 영업점 창구에서 가입할 수 있다는 안내는 확인되지 않았고, 영업점은 해지 창구로만 나와 있습니다.
우대금리 4.10% 계산
최고 4.10%는 12개월 기본금리 2.55%에 우대금리 1.55%p를 모두 더한 값입니다. 2026년 10월 30일 기준 우대금리는 세 가지입니다.
- 마케팅 동의: 0.05%p
- 신규고객 우대: 0.40%p (한국금융신문이 정리한 공시 내용으로는 최근 12개월 신규·해지 이력이 없는 고객)
- 이벤트금리: 3개월 0.70%p, 6·9개월 0.80%p, 12개월 1.10%p (2026년 8월 31일부터 적용)
기본금리도 기간마다 다릅니다. 3·6·9개월은 2.50%, 12개월은 2.55%입니다. 한국금융신문의 9월 3주 보도에는 기본 2.30%, 최고 3.85%로 나와 있어 지금 공시와 숫자가 다릅니다. 예전 글의 금리를 그대로 믿기보다 가입 화면의 금리를 보는 쪽이 안전합니다.
| 적용 상황(12개월) | 적용 금리 | 세전 이자 | 세후 이자 |
|---|---|---|---|
| 우대 없음 | 2.55% | 255,000원 | 215,730원 |
| 이벤트+마케팅 동의(신규고객 아님) | 3.70% | 370,000원 | 313,020원 |
| 이벤트+신규고객(동의 안 함) | 4.05% | 405,000원 | 342,630원 |
| 우대 전부 | 4.10% | 410,000원 | 346,860원 |
※ 2026년 10월 30일 경남은행 상품 안내 기준. 1,000만 원을 12개월 단리로 맡기고 만기에 이자를 받는 가정이며, 세후는 이자소득세 15.4%(0.846 곱) 일반과세 가정으로 직접 계산한 값입니다.
최근 12개월 안에 경남은행 예금 이력이 있어 신규고객 우대를 못 받으면 최고 3.70%가 현실적인 상한이 됩니다. 이 상품이 맞지 않는 경우가 하나 더 있습니다. 중도해지하면 우대금리가 아예 붙지 않습니다. 개인별 적용 여부는 상품설명서와 가입 화면에서 확인해야 합니다.
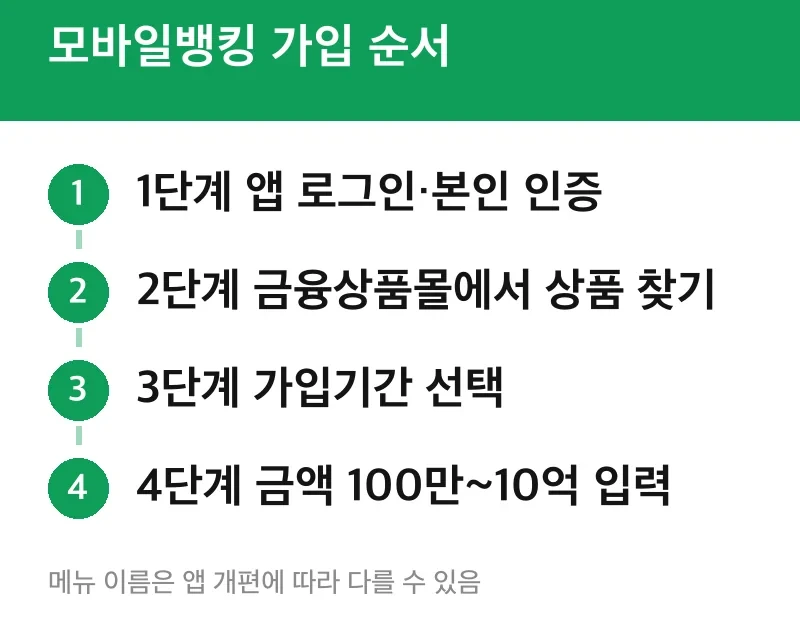
모바일뱅킹 가입 순서
가입은 bnk경남은행 모바일뱅킹 앱에서 합니다. 메뉴 이름은 앱 개편에 따라 달라질 수 있어, 아래는 흐름만 적었습니다.
- 앱에 로그인하고 본인 인증을 마칩니다.
- 예금 메뉴의 금융상품몰에서 The든든예금(시즌2)을 찾습니다.
- 가입기간(3·6·9·12개월)을 고릅니다. 이벤트금리는 12개월이 1.10%p로 가장 큽니다.
- 금액을 100만 원~10억 원 사이로 입력합니다.
- 마케팅 동의 항목을 확인하고, 화면에 표시된 최종 금리를 확인한 뒤 가입을 마칩니다.
본인 인증, 신청 기한, 우대금리, 중도해지 이율, 예금자보호 한도처럼 따져 볼 항목이 여럿이라 한 번에 보면 헷갈립니다. 예금자보호법에 따라 원금과 이자를 합쳐 1인당 5천만 원까지 보호되므로, 큰 금액은 이 한도도 함께 보는 방법이 있습니다.
중도해지하면 얼마나 줄어드나
중도해지 이율은 가입일 기본이율 × 적용률 × 경과일수 ÷ 계약일수로 계산하고, 최저 0.01%입니다. 적용률은 6개월 미만 50%, 6~9개월 미만 70%, 9~11개월 미만 80%, 11개월 이상 90%입니다.
예를 들어 1,000만 원을 12개월로 가입하고 6개월째에 해지하면 10,000,000원 × 2.55% × 70% × 6/12 = 약 89,250원(세전)입니다. 경과일수를 6/12로 어림한 가정이며, 만기 우대 최고금리 때 이자 410,000원과 차이가 큽니다. 자금이 필요할 수 있는 기간이면 3개월이나 6개월 상품이 낫습니다.
자주 묻는 질문
1억 원을 넣으면 세후 이자는 얼마인가요?
우대를 모두 받으면 12개월 세후 약 3,468,600원입니다. 1억 원 × 4.10% = 4,100,000원에 0.846을 곱한 값입니다. 다른 이자·배당과 합쳐 연 2,000만 원을 넘으면 금융소득종합과세 대상이 될 수 있어 세무 상담 기관에서 확인해야 합니다.
12월 31일 마감 전에 한도가 차면 어떻게 되나요?
그날부터 신규 가입이 안 됩니다. 판매한도 6조 원이 소진되면 판매기간이 남아도 조기 종료된다고 상품 안내에 적혀 있습니다. 이미 가입한 예금은 약정한 금리로 계속 갑니다.
마감일은 12월 31일이지만 한도가 먼저 찰 수 있고, 최고 4.10%는 신규고객과 이벤트금리 조건을 모두 채울 때만 나옵니다. 가입 화면에서 최종 금리를 확인한 뒤 결정하는 방법이 있습니다.
공식 사이트에서 확인출처: 경남은행 The든든예금(시즌2) 상품 안내, 한국금융신문 이주의 은행 예금금리 9월 3주